Депозиты
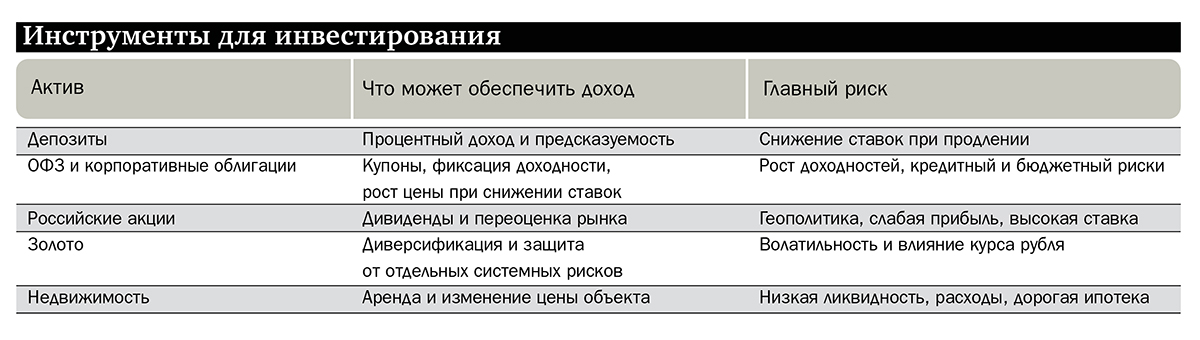
Банковский вклад – самый понятный инструмент: инвестор заранее знает ставку и срок размещения денег. По состоянию на октябрь средняя максимальная ставка 10 крупнейших банков составляет около 13,06%. Но у этой привлекательности есть ограничение: депозит защищает вашу доходность на не очень длительный срок и не гарантирует сопоставимую ставку при продлении вклада.
Если ключевая ставка пойдет вниз, новые вклады, скорее всего, будут открываться уже под меньший процент. Поэтому главная проблема депозитной стратегии на 2027 год – риск реинвестирования. Сегодня инвестор получает двузначный доход, а через год может обнаружить, что аналогичные условия больше недоступны.
Не менее важно считать доходность после налогов и инфляции. При ставке по вкладу 13% номинальный доход на 100 тыс. рублей составит 13 тыс. рублей до налогообложения. Если условно применить налог 13% ко всему этому доходу, останется 11.310 рублей. При инфляции 7,2% реальная доходность окажется около 3,8%. Однако это упрощенный расчет: налог на проценты по вкладам рассчитывается по специальным правилам, а не автоматически со всей суммы полученных процентов.
Депозит подходит для финансового резерва, краткосрочных целей и денег, которые нельзя подвергать рыночному риску. Однако рассчитывать на то, что нынешние ставки сохранятся после окончания вклада, не стоит.
Облигации
Наиболее интересная развилка формируется на рынке облигаций федерального займа. По данным Банка России, бескупонная доходность ОФЗ составляет около 13,7% на горизонте одного года, 16,45% – через пять лет и уже очень близко к 17% – через 10 лет. Для инвестора, который рассчитывает на снижение ключевой ставки, длинные облигации выглядят особенно привлекательно: можно зафиксировать высокую доходность и дополнительно заработать на росте цены, если рыночные ставки пойдут вниз.
Как начинается мировой долговой кризис: рынок облигаций подает первый сигнал тревоги
ЦБ в июльском прогнозе закладывал среднюю ключевую ставку на 2027 год в диапазоне 10,5–12,5%. Если денежно-кредитная политика (ДКП) действительно смягчится, бумаги, выпущенные при более высоких доходностях, могут подорожать. Но здесь важно различать доходность к погашению и фактическую доходность за год: первая предполагает определенные условия владения облигацией до погашения, а вторая зависит от цены покупки, купонов, налогов и момента продажи.
У вложений в длинные ОФЗ есть и оборотная сторона. Их цена чувствительна к изменению рыночных ставок: если доходности вырастут, стоимость облигаций снизится. Чем длиннее срок до погашения, тем сильнее обычно эта реакция. Поэтому высокая текущая доходность не означает отсутствия риска.
Дополнительное давление создает бюджет. По различным оценкам, чистые внутренние заимствования в 2026 году могут вырасти до 5 трлн рублей, что на 1 трлн больше первоначального плана. Чем больше объем новых выпусков, тем сложнее рынку переваривать предложение без повышения доходностей. Если государству потребуется занимать много и дальше, даже ожидание снижения ключевой ставки не гарантирует быстрого роста цен ОФЗ.
Поэтому длинные ОФЗ позволяют заработать на снижении ставок, но требуют готовности пережить просадку. Флоатеры (облигации с плавающей ставкой) уменьшают чувствительность к изменению рыночных доходностей, однако их купоны могут сокращаться вслед за ставками. Корпоративные облигации добавляют кредитный риск: высокая доходность может отражать не выгодную возможность, а вероятность проблем у эмитента.
Акции
Российский рынок акций с начала года потерял около 16,5%. После снижения котировок акции многих компаний стали дешевле, а дивиденды могут обеспечить заметную часть дохода инвестора. Но само по себе падение цен не означает, что рынок начнет расти. Для переоценки акций нужны более сильные ожидания по прибыли компаний и снижение премии за риск.
Прогнозы на ближайшие 12 месяцев сильно различаются: часть аналитиков ожидает роста индекса Мосбиржи и дивидендной доходности индекса на уровне 8,5–9,5%, другие допускают рост рынка более чем на 40%. Это разные сценарии, а не гарантированные результаты.
При текущем уровне около 2400 пунктов движение к 2800 пунктам означало бы рост примерно на 15,8%. Если добавить дивидендную доходность 8,5–9,5%, потенциальная полная доходность приблизится к 24–25% при условии, что оба сценарных ориентира реализуются на сопоставимом горизонте. Это не базовый гарантированный результат, а иллюстрация того, как складываются два источника дохода: изменение цены и дивиденды.
Ключевой катализатор – смягчение ДКП. Когда доходность безрисковых инструментов снижается, акции становятся относительно привлекательнее. Снижение безрисковой ставки на 50 базисных пунктов может добавить к целевому значению индекса около 100 пунктов. Но такая зависимость не механическая: на рынок также влияют прибыль компаний, дивидендные решения, налоги и геополитическая премия за риск.
Среди потенциально интересных направлений можно выделить финансовый сектор, нефтегазовые компании, металлургию, ИT. Однако выбирать акции только по отрасли недостаточно. Для банков важны стоимость привлечения средств и качество кредитного портфеля; для нефтегазовых компаний – цены на сырье, налоги и экспортные ограничения; для металлургии – мировой спрос; для ИT-компаний – способность превращать рост выручки в прибыль и денежный поток.
Главная ошибка инвестора – покупать акции только потому, что они сильно подешевели. Низкая оценка может создать возможность для роста, но лишь в том случае, если будущие финансовые результаты компании оправдают ожидания рынка.
Золото
Золото остается одним из основных инструментов защиты от глобальной неопределенности. Его цену поддерживают покупки центральных банков, геополитические риски и спрос на активы, не привязанные напрямую к обязательствам конкретного государства или компании.
Международные прогнозы на конец 2027 года заметно выше уровней, указанных в российских обзорах. Goldman Sachs и UBS ориентируются примерно на $5400 за тройскую унцию, HSBC – на диапазон $4925–5025. JPMorgan ранее допускал достижение $6300, но этот ориентир необходимо воспринимать осторожно.
В качестве аргумента в пользу золота аналитики указывают на устойчивые закупки центральных банков – по некоторым оценкам, они составляют порядка 60 тонн в месяц. Однако этот спрос не гарантирует дальнейшего роста цены. Позитивные ожидания уже могут быть учтены в котировках, а при снижении геополитической напряженности или изменении глобальных процентных ставок инвесторы могут начать продавать золото, фиксируя прибыль.
Для российского инвестора важен и валютный фактор. Международные прогнозы выражены в долларах, а доходность вложений в рублях зависит также от курса российской валюты. Если золото подорожает в долларах, но рубль укрепится, рост его цены в рублевом выражении окажется меньше. При выборе между биржевыми инструментами, металлическими счетами и физическим золотом также нужно учитывать комиссии, разницу между ценой покупки и продажи, налоги и расходы на хранение.
Поэтому золото разумнее рассматривать прежде всего как инструмент диверсификации, а не как замену всем остальным активам. В данном случае его задача – помочь портфелю пережить сценарии, в которых другие инвестиции испытывают давление.
Недвижимость
На рынке жилья номинальные цены продолжают расти, но это не означает, что недвижимость стала выгоднее для инвестора, а лишь показывает, насколько сильно спрос зависит от доступности кредитования и ожиданий покупателей: часть активности подогрели новости об изменении с октября условий семейной ипотеки.
При ключевой ставке 14% рыночная ипотека остается дорогой – около 18%. Высокая стоимость кредита ограничивает круг покупателей и снижает доступность жилья. Прогнозы на 2027 год поэтому расходятся: одни аналитики ожидают роста цен примерно на уровне инфляции, другие допускают их увеличение на 10–15%.
Для инвестора важна не только стоимость квадратного метра, но и доходность аренды. Если чистый доход после ремонта, простоев, налогов и обслуживания заметно уступает доходности депозитов и облигаций, покупка квартиры ради сдачи внаем может оказаться экономически невыгодной. При этом недвижимость требует значительного первоначального капитала, плохо подходит для быстрого выхода из инвестиции и несет риск локального падения цен.
Среди преимуществ инвестиций в жилье – возможность личного использования, потенциальная защита от долгосрочного обесценивания денег и доход от аренды. Но считать этот вариант автоматически лучшим способом сохранения капитала только потому, что цены исторически растут, – ошибка.
По разным корзинам
Таким образом, разные активы решают разные задачи. Деньги, которые могут понадобиться в ближайшие месяцы, не стоит подвергать риску сильного снижения цены облигаций или акций. Для горизонта в несколько лет можно рассматривать сочетание облигаций с разными сроками погашения, диверсифицированного набора акций и умеренной доли золота.
При распределении капитала нужно учитывать не только ожидаемую прибыль, но и способность выдержать временные убытки. Портфель, который обещает высокую доходность на бумаге, бесполезен, если снижение цены актива заставит продать его в самый неудачный момент.
Важно различать прогноз аналитика, текущую рыночную цену и собственное инвестиционное решение. Целевой уровень индекса – это расчетный ориентир, основанный на определенных предположениях, а не обещание роста. Доходность облигации к погашению не гарантирует такую же прибыль за один год. Рост цены золота в долларах не означает аналогичного роста в рублях. А подорожание недвижимости само по себе не говорит о высокой доходности, если учесть аренду, налоги, ремонт и другие расходы.
Главная в инвестиционной стратегии – не ставить весь капитал в зависимость от одного сценария. Депозиты обеспечивают доступность денег, облигации позволяют получать процентный доход и управлять процентным риском, акции дают возможность участвовать в росте бизнеса, золото помогает диверсифицировать портфель, а недвижимость может решать жилищные и долгосрочные инвестиционные задачи. Важно понимать, за какой риск инвестор получает доход и способен ли он выдержать неблагоприятное развитие событий.
Мировые рынки: ставка на ИИ
Для международных инвестиционных домов во главе угла на 2027 год корпоративные прибыли, инвестиции в искусственный интеллект и перспективы глобального роста.
По оценке Goldman Sachs, сценарий сохранения высоких ставок на более длительный срок в значительной степени уже учтен рынком. Также банк сохраняет позитивный взгляд на золото и развивающиеся рынки, указывая ориентиры роста около 15,1 и 16,2% соответственно. Ранее его эксперты называли целевой уровень S&P 500 в 8000 пунктов на конец 2026-го и прогнозировали рост прибыли на акцию в 2027 году на 13%. Эти оценки следует рассматривать как прогнозы, а не как гарантированный результат.
Morgan Stanley предпочитает базовым облигациям акции, прежде всего на американском рынке. Один из факторов в пользу акций – инвестиции в искусственный интеллект. По оценкам, приведенным банком, совокупные капитальные расходы в этой сфере могут достичь $1,16 трлн в 2027 году.
Российскому инвестору подобные ориентиры полезны как отражение глобальных тенденций, но не как готовая рекомендация. Иностранные акции доступны не всем, а их доходность для инвестора из РФ зависит от инфраструктуры доступа, валютного курса, комиссий, налогов и ограничений на операции.
Отметим, что немаловажно отличать инвестиции в развитие искусственного интеллекта от покупки акций любой технологической компании. Рост капитальных расходов может увеличить выручку производителей оборудования и поставщиков инфраструктуры, но одновременно сократить свободный денежный поток компаний, которые эти расходы несут. Если прибыль окажется ниже ожиданий, акции даже перспективного технологического сектора могут заметно подешеветь.
Автор – директор по стратегии ИК «Финам»