ЕС: из экспортера в импортера
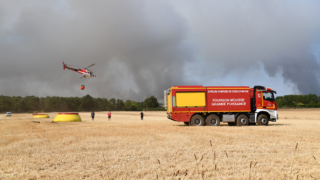
Сводки аграрных ведомств многих европейских стран рисуют пугающие картины утраты самообеспечения продовольствием. Кризис стал следствием стихийного бедствия – жаркого лета без дождей. По данным Службы мониторинга сельскохозяйственных ресурсов Еврокомиссии (JRC MARS), в мае дефицит влаги в почве на юге Франции, в Центральной Испании и Северной Италии оценивался как критический, что нашло отражение в негативных отраслевых прогнозах.
В начале июня ассоциация европейских зернотрейдеров COCERAL оценивала будущий совокупный урожай зерна в ЕС и Великобритании в 295,5 млн т, на 15,8 млн т меньше, чем в 2025 году. Однако жара, накрывшая Европу в конце июня, заставила аналитиков кардинально пересмотреть показатели. Во внеочередном июльском прогнозе организации оценка была снижена до 286,6 млн т, назывались и прямые потери аграриев – €2,1 млрд.
Ключевой маркер – баланс по пшенице. В июне Продовольственная и сельскохозяйственная организация ООН (Food and Agriculture Organization, ФАО) прогнозировала сбор этой культуры в ЕС в объеме 136,2 млн т, что на 5,6% меньше, чем в 2025-м. Следующий отчет будет опубликован в ноябре, но уже сейчас понятно, что июльское и августовское пекло картину не улучшит.
Благодатная почва: смогут ли аграрии РФ в этом году увеличить производство зерна и овощей
Зато доступна аналитика компании Expana (Strategie Grains), согласно которой в июле ожидалось, что производство мягкой пшеницы в Старом Свете составит 126,8 млн т, в августе – 124,7 млн т. При внутреннем потреблении 105–110 млн т в год Евросоюз вплотную приблизился к порогу, за которым потребуется импортная подпорка. По мнению трейдеров, европейцам придется импортировать до 8–10 млн т пшеницы.
Потери не ограничиваются зерном. Экспорт оливкового масла из ЕС в 2025-м сократился на 16% в стоимостном выражении, до €6 млрд, а экстремальная жара, засуха и природные пожары, от которых пострадали оливковые рощи Греции, Италии, Португалии и Испании, свели на нет надежды на восстановление в текущем году. Розничные цены на бутилированное масло extra virgin в ряде стран континентальной Европы в августе превысили отметку €12–14 за литр, между тем производители предупреждают, что осенью надо ждать нового витка.
Вино в удачные годы приносило странам ЕС до €16,4 млрд экспортной выручки. В 2025-м показатель снизился на €1 млрд из-за падения спроса в США и Китае. В этом году подвела погода и сильно пострадали виноградники Бордо и Тосканы. Это означает, что на восстановление позиций на мировом рынке рассчитывать не приходится. Более того, дефицит предложения угрожает удорожанием вина для европейских потребителей.
Сахар – четвертая по значимости экспортная позиция европейского АПК. По данным S&P Global Energy, производство сахара в ЕС и Великобритании в сезоне 2026/27 рухнет до 15 млн т – минимального значения с 2015 года. Еврокомиссия снизила прогноз урожайности сахарной свеклы до 76 т/га (на 7% ниже прошлогоднего уровня), а во Франции и Польше падение может составить 13 и 18% соответственно. Большой вопрос, удастся ли выполнить обязательства перед зарубежными партнерами.
Инфляцию подогрел Тихий океан
Виной бедствий, обрушившихся на большую часть стран Западной Европы, стало явление Эль-Ниньо, вызванное ростом температуры в тропической части Тихого океана выше средних значений. Оно возникает с периодичностью от двух до семи лет и продолжается от нескольких месяцев до года.
Считается, что мировые лидеры по производству зерна – США, Канада, Россия – гораздо меньше подвержены во время Эль-Ниньо жаре и засухе. До недавнего времени к таковым относили и Францию, но последние события доказали, что в правилах случаются исключения. Парадокс можно объяснить тем, что в этом году океан прогрелся на 2,76°C. Предыдущий максимум – плюс 2,3°C – был зафиксирован в 1997–1998 годах.
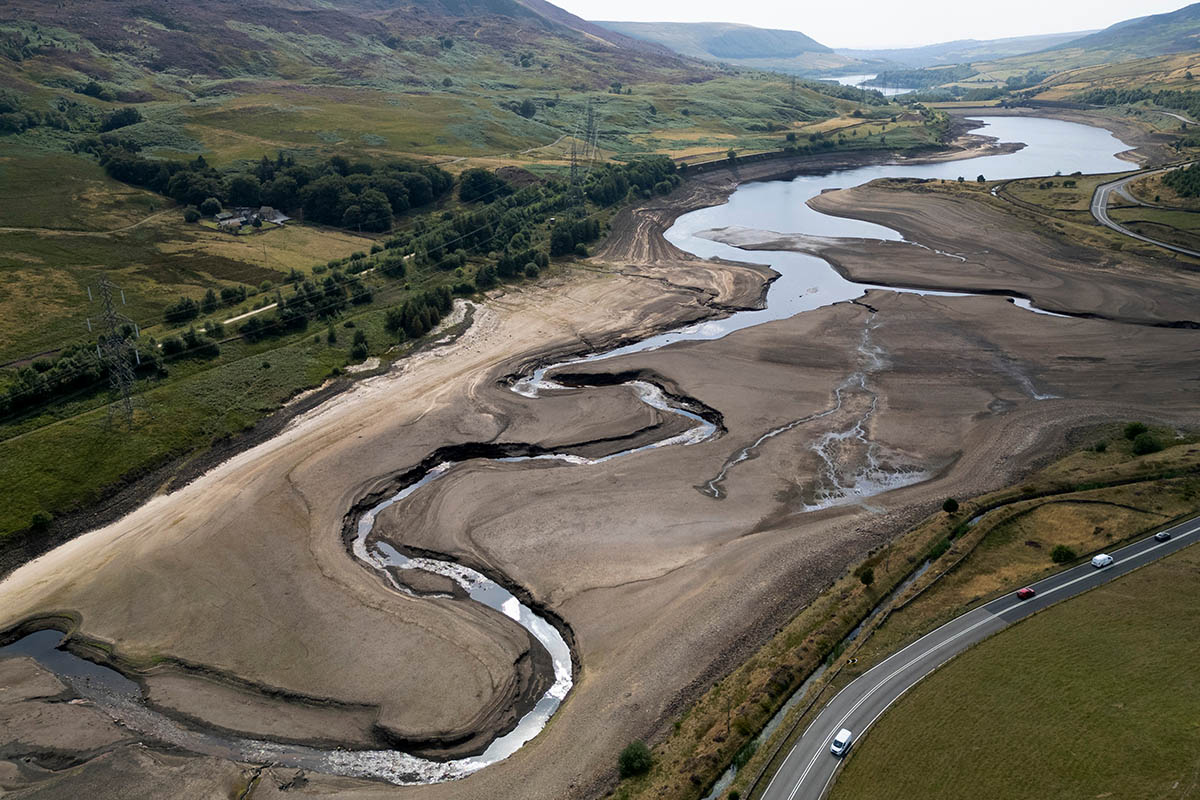
Водохранилище Вудхед во время засухи, Англия. 13 августа 2026 года
©Jon Super/AP/TASSУ обывателей подобные рекорды восторга не вызывают. В периоды Эль-Ниньо климатическая инфляция перестает быть метафорой и становится реальностью для семейного бюджета многих европейских домохозяйств. 2026-й не станет исключением: согласно июльскому отчету Всемирного банка Commodity Markets Outlook, общий индекс продовольственных цен может прибавить 2,5% с рисками в сторону повышения.
Индексы цен на молочную продукцию и мясо, по данным ФАО, уже обновили исторические максимумы. В животноводстве срабатывает цепная реакция: сжатие предложения фуражного зерна разгоняет себестоимость, розничные цены на мясо и молочные продукты в еврозоне вновь идут вверх.
Впрочем, нынешний кризис гораздо глубже. Физического дефицита продуктов в Европе, конечно, не случится: зерно, мясо, масло и сахар останутся в продаже. Но удорожание способно изменить структуру потребительских расходов до неузнаваемости, а это фактор социальной и политической турбулентности.
Фермерские протесты, охватившие Бельгию, Германию и Францию два года назад, возвращаются сейчас в более радикальной форме. Правительства поставлены перед выбором: либо дотировать импорт, добивая и без того дефицитные бюджеты, либо оставить граждан один на один с ценовым шоком.
Пока в Париже, Лондоне, Мадриде и других столицах решают, где и сколько закупать продовольствия, Африка и Азия с тревогой следят за начавшимся перераспределением потоков. Платежеспособная Европа оттягивает на себя товарные ресурсы, мировые цены растут, становясь все менее доступными для беднейших стран.
Есть основания считать, что в ближайшие месяцы ситуация, скорее всего, обострится. Причина: на рынках Египта, Алжира, Саудовской Аравии и Бангладеш формируется дополнительный дефицит пшеницы в общем объеме до 7,5 млн т. Желательно, чтобы российские экспортеры зерна не упустили выгодный момент занять эту нишу.
Золотые нивы
У России сейчас в целом хорошие виды на урожай зерновых. Прогноз Минсельхоза – 138–139 млн т, прогноз Института конъюнктуры аграрного рынка – 138,5 млн т. Пшеницы, как ожидается, будет намолочено примерно 90 млн т, с учетом переходящих запасов прошлого года экспортный потенциал составляет до 44,5 млн т.
Статистика близка к результатам 2025-го, когда сбор зерна составил 141,15 млн т, в том числе пшеницы – 91,1 млн т, за рубеж продали 41 млн т пшеницы. Таким образом, отечественный АПК вновь демонстрирует достаточно высокую стабильность, и это несмотря на то, что погода не везде благоприятствовала.
Деньги в поле: как льготные кредиты позволяют российским аграриям наращивать производство
Весной заморозки в Центральной России и Поволжье повредили часть озимых, летом от засухи пострадала Сибирь, особенно Алтайский край, где жара держалась больше двух месяцев и осадков практически не было, на Дальнем Востоке и северо-западе переувлажнение почвы задержало уборку. К счастью, южные регионы – Кубань, Ставрополье, Ростовская область – практически полностью компенсируют недобор.
При этом общая посевная площадь сельскохозяйственных культур в России в 2026 году, по уточненным данным Росстата, сократилась на 2,8%, до 77,3 млн га. Посевы зерновых и зернобобовых культур уменьшились до 41,1 млн га против 43,7 млн га годом ранее. Сохранение стабильных показателей АПК объясняется двумя факторами: технологическим (отдача от внедрения точного земледелия, цифровых сервисов мониторинга почв, отечественной селекции) и погодным (в регионах-житницах влагообеспеченность была близка к оптимальной).
Новороссийск под ударом
К сожалению, высокий урожай не гарантирует рекордные отгрузки на экспорт, как и прибыли сельхозпредприятий. Главная драма августа 2026-го развернулась не в поле, а в море. Через Азово-Черноморский бассейн в прошлом году проходило 80–90% российского экспорта зерна. Но в ночь на 12 августа массированная атака украинских беспилотников на Краснодарский край вынудила приостановить работу крупнейших зерновых терминалов региона. Речь идет о Новороссийском зерновом терминале мощностью 8,5 млн т, Новороссийском комбинате хлебопродуктов мощностью 7,1 млн т и терминале КСК мощностью 10,5 млн т.
До описываемых событий «СовЭкон» оценивал августовский экспорт через порт Новороссийск в 3–3,4 млн т. В итоге, по данным Российского зернового союза за 1–20 августа, отгружено всего около 1,4 млн т зерна, в 2,5 раза меньше, чем за аналогичный период прошлого года. Это стало самым низким показателем за период с 2010-го.
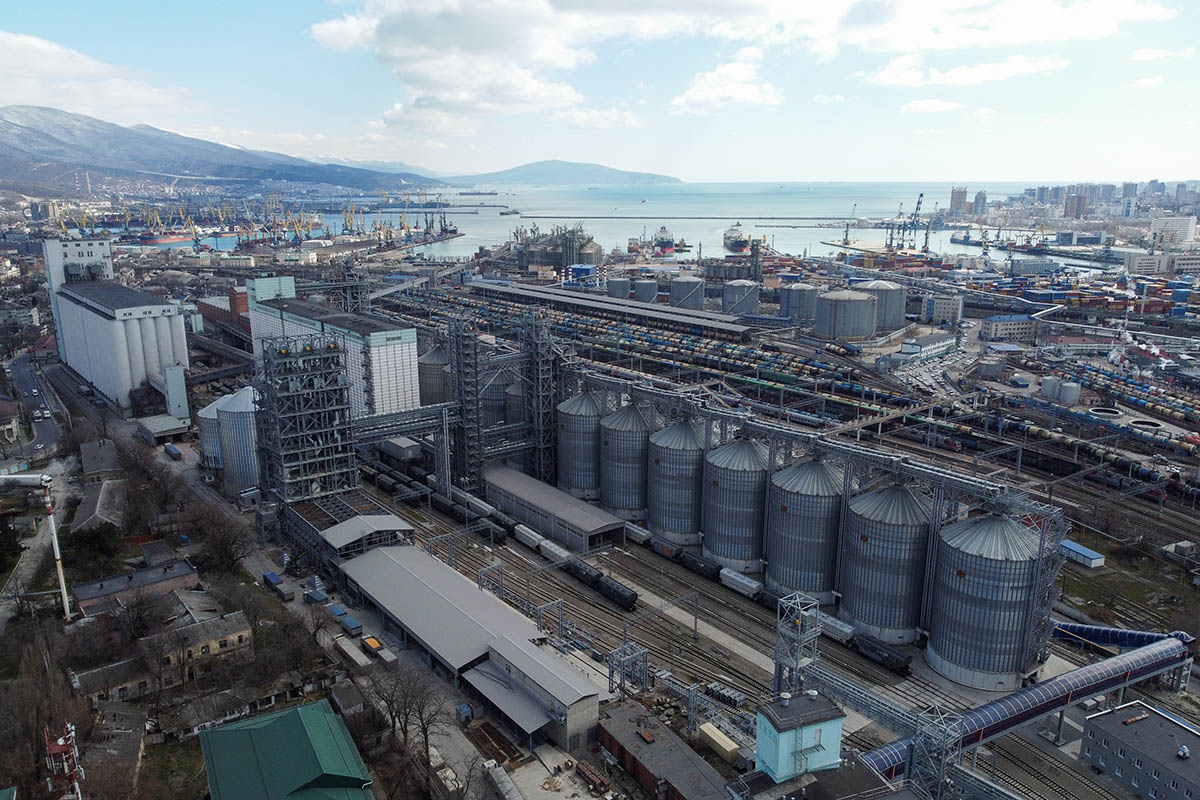
Зернохранилища новороссийского элеватора ПАО «Новороссийский комбинат хлебопродуктов»
©Виталий Тимкив/РИА НовостиЛогистический коллапс обрушил цены на зерно на внутреннем рынке. На юге России пшеница четвертого класса в августе за неделю подешевела на 2200 руб., до 8000–9000 руб. за тонну (EXW без НДС). И это при том, что порог рентабельности для большинства хозяйств не может быть ниже 10 тыс. руб.
Таким образом, аграрии пока вынуждены реализовывать зерно нового урожая ниже себестоимости, что усугубляет положение дел в отрасли. По подсчетам Росстата, сальдированный финансовый результат сельхозорганизаций в растениеводстве и животноводстве за январь – апрель 2026-го составил 155,1 млрд руб., на 35,1% меньше, чем годом ранее.
Рентабельность продаж в растениеводстве опустилась до 22,4%, это минимальное значение за шесть лет. Кредиторская задолженность сельхозпредприятий превысила 3 трлн руб., а доступ к новым кредитам ограничен высокой ключевой ставкой ЦБ. Доля убыточных хозяйств в секторе выросла с 19,6 до 28,2%.
Прибыль зерновых хозяйств за январь – май сократилась почти в три раза, до 13 млрд руб. Инфляцию издержек (рост цен на ГСМ, удобрения, логистику) Минсельхоз называет одним из главных вызовов отрасли в 2026 году. Есть и другие, например экспортные пошлины, которые в сложившихся обстоятельствах существенно снижают рентабельность производителей.
С 26 августа пошлина на экспорт пшеницы повышена в 1,4 раза, до 1012,1 руб. за тонну (до 25 августа она составляла 721,1 руб. за тонну). Пошлина на кукурузу выросла с 285 до 607,3 руб. за тонну. В результате обязательные отчисления сельхозпроизводителей в бюджет чуть ли не полностью «съедают» экспортную маржу.
Дело спасения утопающих
Правительство проблемы видит и, по некоторым данным, планирует ввести до конца года мораторий на действие «плавающей» экспортной пошлины на пшеницу, ячмень и кукурузу. Впрочем, это решение пока не состоялось, зато приняты иные меры поддержки. Так, 27 августа премьер-министр Михаил Мишустин объявил о выделении более 9,5 млрд руб. на субсидирование железнодорожных перевозок зерна по льготным тарифам.
Механизм предложен следующий: перевозчик начисляет плату за провоз грузов, но с грузоотправителя она не взимается – выпадающие доходы железной дороге возмещает федеральный бюджет. Это позволяет снизить издержки сельхозпроизводителей, сохранить стабильность на внутреннем рынке зерна и в полном объеме выполнять экспортные поставки.
Виды на урожай: как агропром наращивает выпуск зерна и овощей, преодолевая трудности
Порты Балтийского и Каспийского бассейнов, Дальний Восток и сухопутные маршруты сейчас рассматриваются в качестве альтернативы. К сожалению, с этим не всё так просто: суммарная мощность балтийских терминалов всего 7–8 млн т, тогда как через Азово-Черноморский бассейн обычно вывозили по 50–60 млн т в год.
Из-за длинного плеча (а, как известно, регионы, производящие основные объемы зерна, находятся за 2000–2500 км от Балтики) издержки вырастут на 15–25%, в среднем на $35–50 за тонну. Хотя и это не предел: Рига, Таллин, Вильнюс намерены договориться и ввести заградительные, до 300%, пошлины на перевалку российского зерна. Они, что называется, в своем праве: с 2024 года в Евросоюзе действует ставка на пшеницу из РФ и Беларуси в размере €95 за тонну. Как тогда объясняли в Совете ЕС, решение принято для предотвращения «дестабилизации европейского зернового рынка».
Очень дорого будет обходиться транспортировка урожая в порты Дальнего Востока. Перевозка на 9–10 тыс. км добавит к цене каждой тонны зерна 8,5–11 тыс. руб. Очевидно, что дебет с кредитом может сойтись лишь при заоблачных мировых ценах. Каспий – самый экономичный вариант: короткое транспортное плечо, ведь Ставрополье, Кубань, Ростовская область под боком. С учетом дисконта от РЖД доставка зерна этим маршрутом не превышает 2000–2800 руб. за тонну. Сложность в том, что пропускная способность каспийских портов еще более ограничена, чем балтийских, в дефиците и подходящий для перевозок флот.
Кроме того, переориентация экспорта в любом направлении потребует не менее двух-трех лет на создание полноценной портовой и железнодорожной инфраструктуры, а также миллиардных инвестиций. Строительство универсального терминала под перевалку зерна мощностью 1–2 млн т в год в настоящее время обходится в среднем в 3–5 млрд руб. Сроки реализации проекта достигают 6–12 месяцев.
И все же тезис о том, что именно кризис открывает окно возможностей для развития, очень точно отражает интересы российского агропрома в наращивании экспорта, укреплении позиций на традиционных рынках и выходе на новые перспективные рынки сбыта там, где ищут замену европейскому зерну. Если новороссийские терминалы восстановить можно в понятные сроки, одновременно нарастив мощность Усть-Луги и Петербурга, то в ЕС новый урожай будет только в 2027-м. Конечно, если снова не подведет погода.
Думается, стабилизация фрахта и сохранение государством нулевых вывозных пошлин позволят повысить маржинальность операций во втором полугодии на 15–20%. Восстановление экспорта в прежних объемах должно обеспечить баланс спроса и предложения, вернув внутренние цены на зерно до справедливого уровня. Для российских аграриев сегодня это в прямом смысле вопрос жизни и смерти.
Автор – директор Центра агробизнеса и продовольственной безопасности РАНХиГС