Платформа, а не инструмент
Форум стран – экспортеров газа – организация, которую иногда называют «газовой ОПЕК», но это не так. Названия ФСЭГ (Gas Exporting Countries Forum, GECF) и ОПЕК (Oil Petroleum Exporting Countries) похожи, на первый взгляд разница лишь в том, что именно их участники экспортируют: газ или нефть. На самом деле отличия существенные: по авторитету, возрасту, составу, структуре, а главное, задачам.
ОПЕК – это картель, который с помощью регулирования предложения нефти на рынок способен, хоть и все в меньшей степени, регулировать ее цены. ФСЭГ, как указано на сайте организации, «платформа для диалога между странами – экспортерами газа и его импортерами». Подчеркнем: именно «платформа для диалога», а не инструмент управления газовым рынком. У форума 12 постоянных членов: Алжир, Боливия, Египет, Экваториальная Гвинея, Иран, Ливия, Нигерия, Катар, Россия, Тринидад и Тобаго, ОАЭ и Венесуэла. Все они экспортеры газа, хоть и в разной степени. Обязательств перед организацией у стран – членов ФСЭГ нет, следовательно, они не влияют на газовый рынок и не могут манипулировать ценами. Тогда зачем объединяться?
ФСЭГ важен как минимум тем, что страны форума владеют примерно 70% мировых запасов газа, на них приходится 42% экспорта. У ОПЕК доли распределяются иначе: 79 и 80% соответственно, то есть у картеля рычагов влияния через контроль предложения нефти больше. Но у форума есть еще один показатель статуса – 47% мировых поставок сжиженного природного газа (СПГ). Тренд последних лет: сжиженный газ вытесняет трубопроводный, превращая последний в товар для внутреннего рынка или соседей. Эту тенденцию внимательно отслеживают в ФСЭГ и, возможно, надеются, что СПГ по доле в объемах продаж приблизится к нефти.
Тогда форум сможет управлять газовым рынком. Осталось дождаться, когда большая часть газа будет торговаться в сжиженном виде и рынки из множества региональных превратятся в один глобальный. Такая перспектива реальна, хоть ФСЭГ и не говорит о намерении стать картелем. Более того, на протяжении своей истории форум если и употреблял слово «картель», то только в контексте «мы не ОПЕК».
От Тегерана до Москвы
Идея объединения газовых экспортеров впервые прозвучала на встрече министров энергетики девяти стран в Тегеране в 2001 году, но тогда большого энтузиазма не вызвала. Концепция крепла по мере трансформации газовой отрасли. Катар в нулевые годы стремительно увеличивал экспорт СПГ (стал мировым лидером в 2010-м). Россия в 2009 году запустила свой первый СПГ-проект на Сахалине. С ним для нашего газа открылись новые рынки, а не только европейский или китайский на «другом конце трубы». О газовых амбициях в то же время заявили Иран и Туркменистан: у них огромные запасы газа (второе и третье места в мире), и это серьезные конкуренты.
Россия первой задумалась о координации действий на рынке и в 2002-м предложила Туркменистану создать что-то вроде газовой ОПЕК, однако Сапармурат Ниязов идею не поддержал. В 2007 году уже РФ получила похожее предложение, на сей раз от Ирана. Тогда стало понятно, что при политической поддержке лидеров двух крупнейших по запасам газа государств форуму быть.
Ускорила организационный процесс позиция Катара, который был заинтересован в координации основных игроков на мировом газовом рынке. В октябре 2008-го в Тегеране представители России, Ирана и Катара объявили об объединении в «газовую тройку». Через два месяца к ней присоединились еще восемь газовых стран и подписали в Москве межправительственное соглашение, по факту – уставной документ ФСЭГ. Позже добавились ОАЭ и Оман, который впоследствии вышел из-за падения добычи своего газа. С тех пор состав ФСЭГ не менялся, как и расположение штаб-квартиры организации – в столице Катара Дохе.
Москва стала местом рождения ФСЭГ как формальной организации, а ее первым генсеком участники выбрали россиянина Леонида Бохановского, дипломата и востоковеда. Его трижды переизбирали на этот пост, причем единогласно. Он выступал за сохранение привязки цен на газ к нефти, что вызывало раздражение покупателей газа и главного лоббиста потребителей энергоресурсов, Международного энергетического агентства. С тех пор в ФСЭГ сменилось пять генсеков, с этого года пост занимает Филип Мшелбила (Нигерия).
ФСЭГ при Бохановском еще раз возвращался в Москву, 1–2 июля 2013 года. В итоговой декларации второго саммита организация отреклась от картельности, решений о регулировании цен не принято. Более того, президент Владимир Путин, инициатор встречи от российской стороны, заявил: «У нас нет цели создавать картель и вступать в какие-то картельные сговоры. Форум стран – экспортеров газа создавался исключительно как экспертная площадка для обмена информацией, для выработки единых принципов и подходов». Работа форума носила «клубный» характер, большинство обсуждений шло без прессы и камер.
Закрытость ФСЭГ сохраняется до сих пор. Если любое заседание ОПЕК вызывает большой интерес общественности, СМИ начинают строить прогнозы решений картеля задолго до министерских встреч и потом комментируют не один день, то заседания форума проходят кулуарно, в релизах по их итогам нет конкретики, лишь общие фразы. Впрочем, ОПЕК до начала 1970-х тоже не привлекала внимания, пока не показала зубы, введя эмбарго в отношении стран, поддержавших Израиль в войне против Сирии и Египта. Из-за ограничений поставок в мире случился «нефтяной шок», цены в 1973–1974 годах возросли в четыре раза, с $3 до $12 за баррель. Пострадали потребители ближневосточной нефти от США до Японии. Манипуляция оказалась возможна только потому, что рынок нефти был глобальным. Газовый рынок еще не глобальный, но он к этому идет.
Почему обостряется конкуренция
Нефть – товар давно глобальный, а газ таким только становится с последней трети прошлого века, когда начался рост рынка СПГ. С появлением на рубеже XIX–XX веков танкерных флотов у производителей нефти была и остается возможность продать ее туда, где черное золото сейчас дороже. Газовая промышленность возникла с отставанием больше чем на полвека и ориентировалась на внутренние рынки стран-производителей или на ограниченный круг импортеров.
Газовая труба – это режим «точка – точка». Если танкер можно развернуть в море и направить другому покупателю, то трубу из земли уже не выкопать и не перенести (технически, конечно, возможно, но экономически неоправданно). Так трубы на десятилетия «заперли» газ внутри континентов и регионов.
Торговля нефтью изначально делала ставку на перевозку водными путями, и газ отстал в этом отношении даже больше, чем на 50 лет. Сегодня только 25% нефти прокачивают по трубам, 5% доставляют по железной дороге или автоцистернами, остальные 70% – по морю.
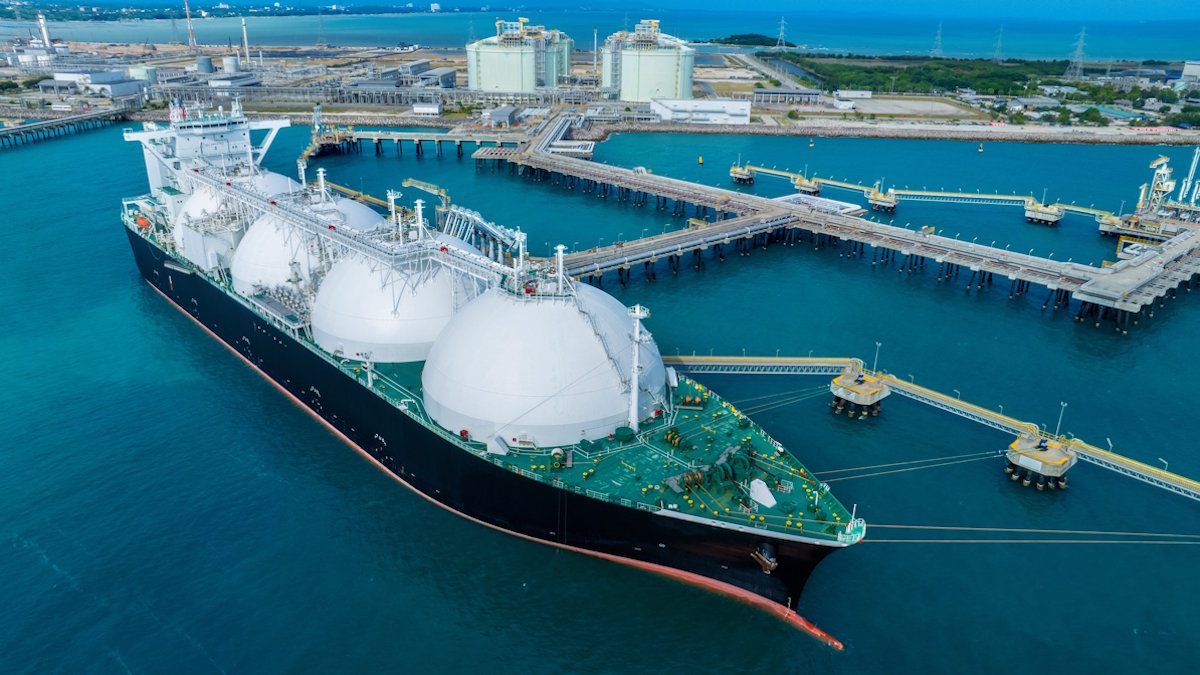
На перевозку СПГ танкерами приходится менее половины (45%) мировой торговли газом. Генсек ФСЭГ Филипп Мшелбил считает, что к 2055-му эта доля достигнет 64%. Таким образом, торговля газом сближается с торговлей нефтью и становится гибкой. Использование СПГ-танкеров меняет правила торговли, давая доступ практически к любой точке планеты.
По мере развития морской транспортировки газа менялись и условия его продажи. Контракты на поставки трубопроводного газа, которые в 1960-х СССР заключал с европейскими покупателями, были долгосрочными, обычно на 20 лет. Это давало и импортерам, и экспортеру предсказуемость цен и объемов, но лишало гибкости, возможности в любой момент заменить контрагента. В то время нефть уже давно торговалась иначе: ее цена зависела от конъюнктуры рынка, а значительный объем был законтрактован трейдерами. Только в последние годы газ в сжиженном виде заинтересовал трейдеров. Но это не крупные торговые дома со штаб-квартирами в Швейцарии, которые пока присматриваются к новому товару. Торговлей СПГ, помимо производителей, занимаются мейджоры – Shell, BB, TotalEnergy. Они и есть потенциальные конкуренты членов ФСЭГ, если организация в процессе эволюции решит стать картелем.
Пока на газовом рынке не завершилась глобализация, ФСЭГ занимается популяризацией газа как переходного топлива от других ископаемых видов к возобновляемым источникам энергии. Форум подчеркивает чистоту газа по сравнению с нефтью и тем более с углем. В этом смысле ФСЭГ – лоббист газа. В 2025 году СПГ импортировали 50 государств, экспортировали 23. Но конкуренция обостряется: США, не член форума, уже производят СПГ больше всех в мире, в том числе из сланцевого газа, Австралия, не входящая ни в какие энергетические альянсы, первой стала сжижать метан угольных пластов. Всё это реальные вызовы для экспортеров из числа стран – членов ФСЭГ. Необязательно, чтобы при трансформации рынка они шагали в ногу, но и ситуацию «лебедь, рак и щука» вряд ли допустят.