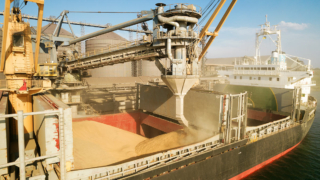
Сокращение объема отгрузки зерна началось еще в июле, сообщила директор аналитического департамента Российского зернового союза Елена Тюрина во вторник, 22 сентября. Отгрузка ячменя снизилась в 9,9 раза, до 21,9 тыс. т, кукурузы – в 3,3 раза, до 11,8 тыс. т. В целом за 10–20 сентября на экспорт отправили 381 тыс. т основных видов зерна против почти 1,6 млн т годом ранее.
По оценке Тюриной, весь сентябрьский экспорт пшеницы может составить не более миллиона тонн, пишет "Интерфакс". Для сравнения, в сентябре 2025 года было отгружено 5,7 млн т, в августе 2026 года – 1,3 млн т.
Число покупателей российской пшеницы сократилось
Во второй декаде сентября российская пшеница отправлялась только в восемь стран против 29 годом ранее. Крупнейшим покупателем остался Египет, однако его закупки сократились в 3,6 раза, до 81 тыс. т.
На втором месте оказалась Кения, которая приобрела 50 тыс. т пшеницы, в 2,3 раза меньше прошлогоднего объема. Третьим стал Йемен: туда отправили 32,4 тыс. т (снижение в 1,6 раза). Поставки в Нигерию также сократились в 1,6 раза, до 30 тыс. т.
При этом по некоторым направлениям экспорт вырос. В Иран во второй декаде сентября отправили 28,6 тыс. т пшеницы против 1000 т за аналогичный период 2025 года. Турция закупила только 6100 т против более 200 тыс. т годом ранее. Новым направлением стала Мексика: туда отгрузили 25 тыс. т.
Ячмень за этот период поставлялся только в Иран, кукуруза – в Иран и Афганистан.
Экспортом занимается все меньше компаний
Сократилось и число российских компаний, участвующих в экспорте пшеницы. Во второй декаде сентября поставки осуществляли только 10 компаний. В середине сентября прошлого года таких фирм было 51.
Одновременно сократилось число портов, через которые шли отгрузки. Зерновые и зернобобовые культуры отправляли через девять портов против 35 годом ранее.
Экспорт через Чёрное море сократился из-за атак ВСУ
Инфраструктура черноморских портов РФ пострадала в результате атак украинских беспилотников. В результате больше всего зерна отгрузили через Высоцк, 135 тыс. т. Из Усть-Луги отправили 85 тыс. т.
Новороссийск, обычно лидировавший по отгрузке зерна, оказался на третьем месте, 72,5 тыс. т. Его показатели упали в 9,6 раза по сравнению с аналогичным периодом прошлого года. Через Астрахань прошло 51 тыс. т, что в 1,3 раза меньше прошлогоднего объема. Через Туапсе во второй декаде сентября прошло 6100 т, в 9,3 раза меньше, чем годом ранее.
В результате налетов украинских беспилотников в 2026 году пострадали порты в Туапсе, Новороссийске и Тамани. Инфраструктура Туапсе была повреждена в результате атак в апреле и мае. В июле получили повреждения мощности по перевалке зерна в порту Тамани. Наиболее серьезный ущерб был нанесен главному зерновому хабу РФ в августе.
12 августа в результате массированной атаки БПЛА пострадал Новороссийский зерновой терминал и терминал Новороссийского комбината хлебопродуктов, оба приостановили работу. 13 августа третий крупный зерновой терминал Новороссийска – КСК – тоже временно остановил операции из-за угрозы безопасности.
Цены на российскую пшеницу остаются значительно ниже европейских
Сокращение российских экспортных поставок происходит на фоне снижения цен. За вторую декаду сентября цена российской пшеницы FOB Новороссийск снизилась на $2, до $212 за тонну.
Для сравнения, европейская пшеница подешевела на $2, до $289 за тонну, американская – на $1, до $307 за тонну. Разница между российской пшеницей 4-го класса на условиях FOB Новороссийск и европейской пшеницей составляет $77 за тонну. Тюрина назвала разрыв в ценах огромным.
Цены у российских производителей за декаду снизились в среднем на 100 руб., до 8900 руб. за тонну. В долларовом выражении, однако, цена немного выросла: до $105,7 против $104 на 10 сентября. При этом, по словам Тюриной, настолько низкой цены для производителей в сентябре не фиксировали последние восемь лет. В сентябре 2025 года она составляла $129 за тонну.
Покупатели ищут альтернативных поставщиков
По словам Тюриной, страны, которые сейчас не закупают российскую и украинскую пшеницу, начинают искать других поставщиков – от европейских стран до Австралии. При этом мировой спрос остается стабильным. Однако российскому экспорту мешают логистические и геополитические ограничения.
Эксперт считает ситуацию труднопрогнозируемой: потенциал российского экспорта остается высоким и может быть сопоставим с прошлым сезоном, а спрос сохраняется на достаточно хорошем уровне. При этом ограничения в логистике и геополитике не позволяют уверенно прогнозировать дальнейшую динамику поставок и цен.